榆能集团的两大百亿级项目,20万吨/年环氧乙烷联合装置 、10万吨/年POE、25万吨/年环氧树脂装置都有新进展!
11月1日,陕西榆能精细化工材料有限公司20万吨/年环氧乙烷
2026-11-03 11:36:16
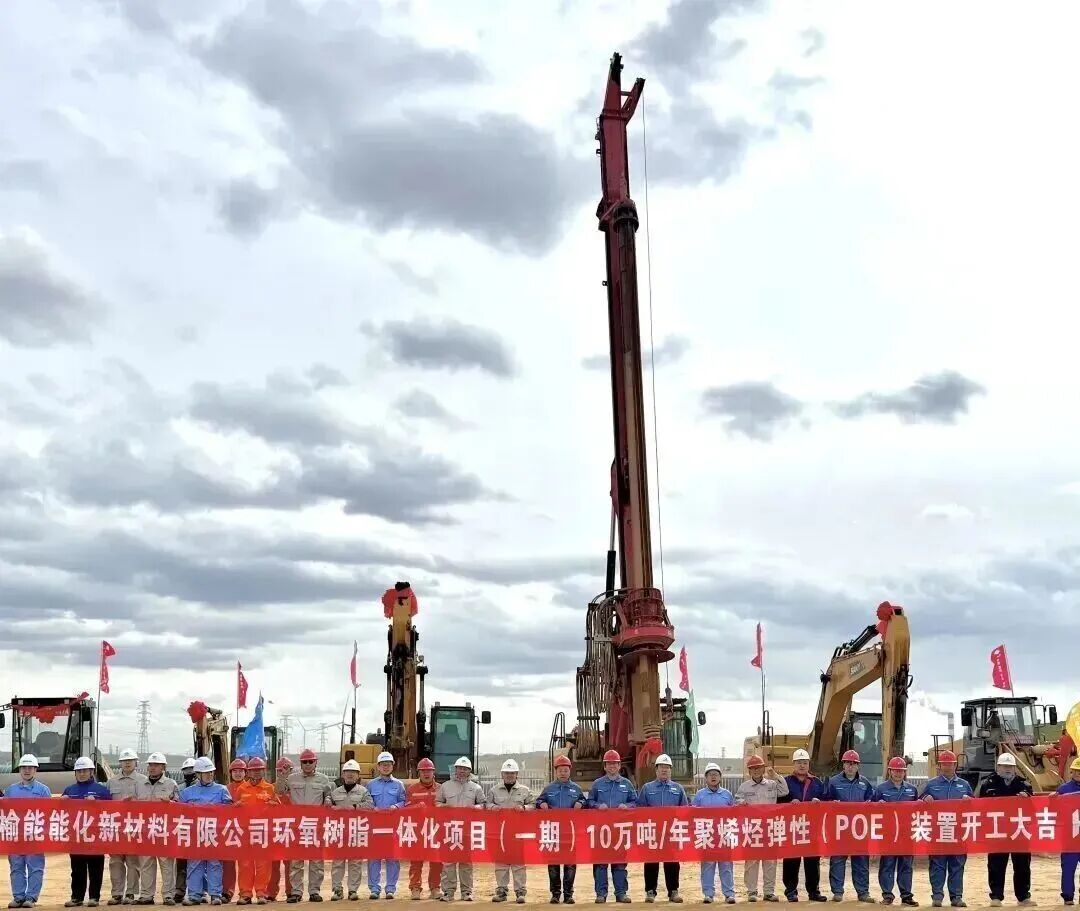
11月1日,陕西榆能精细化工材料有限公司20万吨/年环氧乙烷联合装置顺利中交,转入试车筹备阶段;10月20日,榆能能化新材料环氧树脂一体化一期项目,10万吨/年POE、25万吨/年环氧树脂两套核心装置同步开工,榆能两大百亿级新材料项目接连取得关键进展,也折射出榆林本土煤化工企业差异化转型思路。
榆能转型核心逻辑是依托“原煤—高端化学品”长链,以两大旗舰项目实现煤基原料向下游高附加值新材料延伸,路线划分清晰:榆能精细化工项目主打精细化工、建材类环保材料;榆能能化新材料环氧树脂一体化项目主攻光伏、电子、新能源方向高端聚合物材料。项目立足“煤头化尾”,依托园区氯碱、兰炭等资源互供,把煤炭由燃料、基础原料转化为风电、光伏、电子等领域功能性材料。
表1 榆能两大项目核心装置及产能对比(单位:万吨/年)
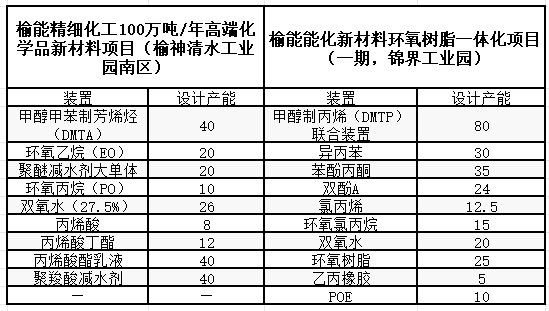
榆林煤炭预测储量2800亿吨,过去产业以煤炭外销、基础甲醇等低附加值产品为主,在双碳政策引导下,煤化工集体向新材料赛道转型,但四家头部企业选择完全不同的发展路线,避开同质化内卷,对贸易商研判区域货源、产品供给节奏具备较强参考价值。
四家企业路线分化,意味着榆林区域化工品供给结构将持续重构:通用PP、PE增量主要来自中煤、陕煤;POE、高端环氧树脂这类紧俏新材料供给增量集中在榆能、延长,未来相关原料、中间体(双酚A、环氧氯丙烷、α-烯烃等)的流通需求会同步释放,贸易布局可按企业投产时序分品类跟进。
来源:中国化工园区、化易天下
*免责声明:所载内容来源于互联网、微信公众号等公开渠道,我们对文中观点保持中立态度。本文仅供参考,交流。转载的稿件版权归原作者和机构所有,如有侵权,请联系化易天下客服删除。
11月1日,陕西榆能精细化工材料有限公司20万吨/年环氧乙烷
2026-11-03 11:36:16
Copyright @ 上海天庚化工有限公司 版权所有 沪ICP备18039207号-1 危险化学品经营许可证 沪(浦)应急管危经许[2023]203274