中海石油化学 120 万吨 / 年气制甲醇项目获批,华南气头甲醇格局迎来重塑
一、项目核心动态 11 月 3 日,中海石油化学
2026-11-04 10:58:34
11 月 3 日,中海石油化学公告董事会审议通过 120 万吨 / 年天然气制甲醇项目可研报告,项目落地海南东方市,由全资子公司富岛公司实施。项目新建甲醇装置及配套公用工程,年耗天然气约 17.16 亿立方米;计划 2027 年 12 月开工,2029 年 12 月投产。项目建成后,公司甲醇总产能提升至 260 万吨 / 年,基地天然气年利用规模突破 50 亿立方米。
富岛公司 2001 年 12 月 31 日设立,是中海石油化学核心生产基地,现有甲醇产能 140 万吨 / 年、尿素 132 万吨 / 年、丙烯腈 27 万吨 / 年,配套设计吞吐量 1828 万吨 / 年深水港口,是华南头部气头甲醇生产商,产品可达 99.98% 优等品,2025 年曾直供商业航天火箭燃料原料。原料气源来自东方 1-1、东方 13-2、乐东气田群及深海一号气田群,深海一号二期投产后年产气量可达 45 亿立方米;本项目为富 CO₂天然气制甲醇路线,配套东方 1-1 气田注碳增气示范工程,投产后每年海底封存 CO₂超 100 万吨,实现上游注碳驱气、下游富碳气资源化利用的闭环模式.。
2026 年上半年甲醇行情受中东地缘扰动主导,呈现先冲高、后回落的高位震荡特征。
一季度地缘风险推涨原油与甲醇期货,价格持续上行;
二季度伊朗装置低负荷运行,国内甲醇进口明显收缩,1-5 月累计进口 331.5 万吨,同比下滑 18.2%,5 月到港仅 40–50 万吨,往年同期多在 80–120 万吨,沿海港口库存低位,供需错配支撑价格。随美伊关系缓和,货源预期修复,甲醇价格自高点回落。
中海石油化学甲醇业务在行情波动中保持稳健,上半年产出甲醇 72.0 万吨、销售 72.3 万吨,甲醇对外收入 17.589 亿元,同比增加 1.661 亿元,增幅 10.4%;增量来自售价上涨贡献 1.725 亿元,销量小幅减少拖累收入 0.064 亿元,价格上涨对冲了销量与成本压力,板块毛利抬升。后市来看,甲醇供需大基调仍偏宽松,行情大概率宽幅震荡,贸易端需持续跟踪下游开工、原油、中东到港节奏及期货资金情绪。
国内甲醇产能以煤制为主,气头占比偏低,成本核心锚点是天然气价格。内蒙古煤制甲醇完全成本 2200–2300 元 / 吨,运至华东港口 2400–2500 元 / 吨;中海化学依托海油自有海上气田,气源提前锁定,相比外购气的气头装置,成本稳定性更强。新项目复用现有基地公用工程、储运、人员配套,摊薄基建投资,降低项目落地成本。
项目建设周期接近 2 年,投产时点在 2029 年末,长周期意味着必须直面化工周期波动。即便气源锁定,甲醇价格、下游需求、进口货源格局届时均存在变数。企业已提前布局对冲方案:一方面推进装置数智化改造,保障长周期稳定运行;另一方面推进市场化营销改革,拓展高端差异化需求,弱化普通大宗品的周期冲击。
短期维度,项目补齐华南甲醇供给缺口,巩固中海化学在华南市场的话语权;长期维度,为企业向下游高端新材料、高价值化学品延伸储备原料。项目契合国内天然气化工产业导向,依托海油上下游协同优势,把南海富余富碳天然气资源就地转化;但项目效益兑现,最终取决于 2029 年行业供需格局与企业运营能力。
来源:中国石油和化工、化工707、化易天下
*免责声明:所载内容来源于互联网、微信公众号等公开渠道,我们对文中观点保持中立态度。本文仅供参考,交流。转载的稿件版权归原作者和机构所有,如有侵权,请联系化易天下客服删除。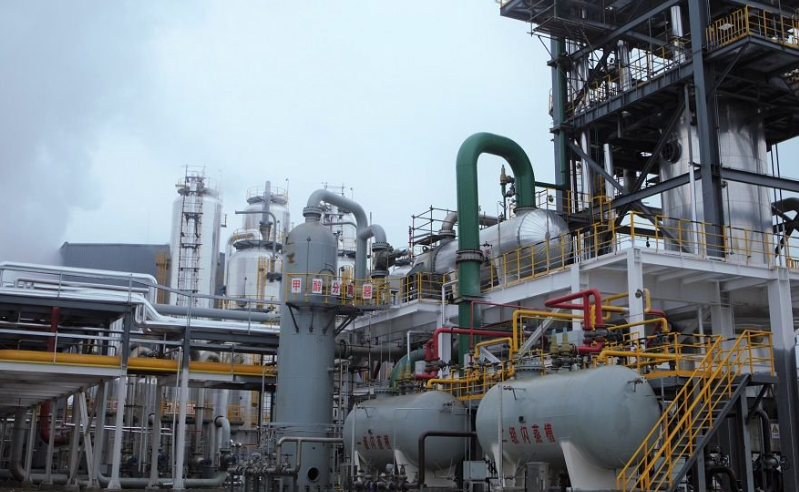
11月1日,陕西榆能精细化工材料有限公司20万吨/年环氧乙烷
2026-11-03 11:36:16
Copyright @ 上海天庚化工有限公司 版权所有 沪ICP备18039207号-1 危险化学品经营许可证 沪(浦)应急管危经许[2023]203274